Prima di comprare un fondo o un ETF, è importante leggere il KID (Key Information Document), ovvero il documento che riassume il prodotto in tre pagine: che cos’è, quanto rischio comporta, quanto costa e per quanto tempo conviene tenerlo. Lo stesso formato vale per ogni prodotto, quindi un ETF azionario, un ETF su titoli di Stato, un fondo attivo e un certificato si possono confrontare con gli stessi criteri. È obbligatorio, si legge in circa dieci minuti, eppure quasi nessuno lo apre.
In questo articolo abbiamo preso due ETF iShares molto diffusi tra i piccoli investitori. Il primo replica l’indice MSCI ACWI, cioè le grandi e medie società quotate nei mercati sviluppati ed emergenti. Il secondo è iShares Core € Govt Bond, che replica un indice di titoli di Stato dell’area euro. (I KID confrontanti sono quelli pubblicati da BlackRock con data 3 settembre 2026).
Prima cosa: dove si trova e cosa dice la prima pagina
Il KID si trova di solito sul sito dell’emittente, cioè della società che gestisce il fondo, nella scheda del prodotto. Basta cercare l’ISIN, il codice di 12 caratteri che identifica ogni strumento, e cercare il documento tra le voci “KID” o “Documento contenente le informazioni chiave”. Anche il broker o la banca lo mettono a disposizione. Nel nostro caso gli ETF sono di iShares: il primo è l’iShares MSCI ACWI UCITS ETF USD (Acc), ISIN IE00B6R52259, il secondo l’iShares Core € Govt Bond UCITS ETF EUR (Dist), ISIN IE00B4WXJJ64.
La prima pagina dice che tipo di prodotto è e a chi è destinato. Per entrambi troviamo la stessa informazione: sono fondi UCITS quotati, cioè ETF, e non hanno alcuna garanzia. Il KID ricorda che il fondo non offre prestazioni assicurative, quindi nessuna protezione del capitale. È una riga che conviene leggere con attenzione, perché la parola “garantito” compare spesso nella pubblicità di altri prodotti.
Passo 1: l’indicatore di rischio
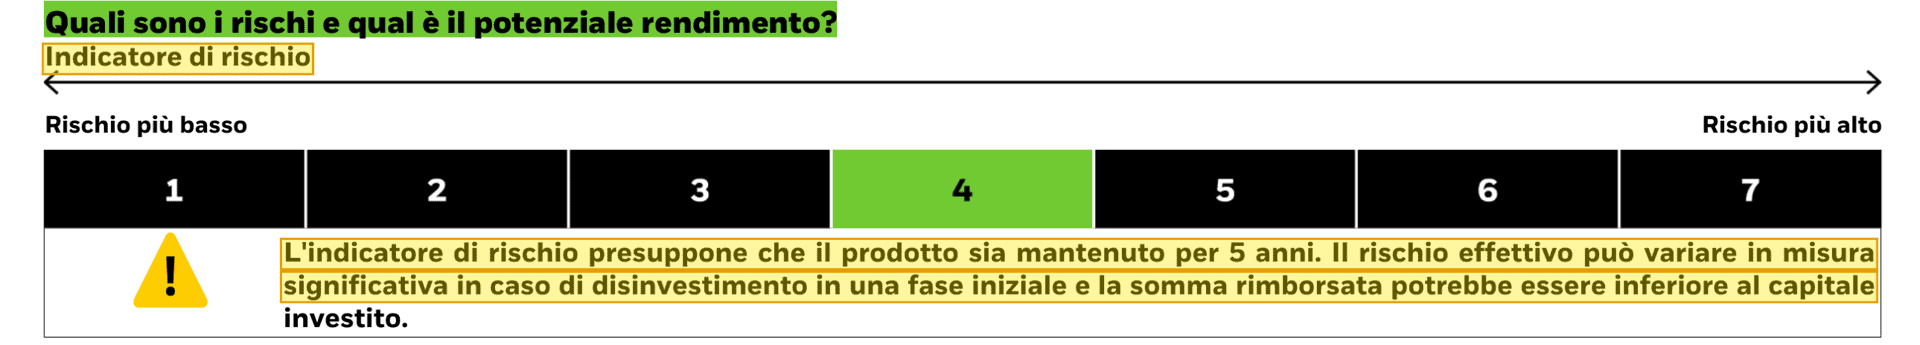
Subito dopo, in alto a pagina 2, c’è una scala da 1 a 7. Il KID dell’ETF azionario la colloca al livello 4. Quello dei titoli di Stato al livello 3.
Il numero misura la volatilità storica, cioè quanto il prezzo si è mosso in passato. Non misura la qualità dell’emittente né la probabilità di perdere soldi nel lungo periodo. Un 4 su 7 vuol dire che il valore può oscillare parecchio, ma non che il fondo sia rischioso in assoluto. Il KID lo dice esplicitamente: la classificazione non è garantita e può cambiare nel tempo.
Passo 2: il periodo di detenzione raccomandato
Qui sta la differenza più importante tra i due prodotti. Il KID dell’ETF azionario indica un periodo di detenzione raccomandato di 5 anni. Quello dei titoli di Stato indica 3 anni. Il periodo di detenzione non è un obbligo. È il tempo per cui il prodotto è stato pensato e per cui sono calcolati gli scenari del passo successivo. Chi vende prima può ottenere meno di quanto indicato. Se i soldi servono tra un anno, nessuno dei due è lo strumento adatto, e il KID lo dice implicitamente attraverso questo numero.
Passo 3: gli scenari di performance
È la tabella forse più importante, ossia quanto ci si aspetta di guadagnare e/o perdere nei diversi scenari. Il KID mostra quattro scenari: stress, sfavorevole, moderato e favorevole. Gli scenari sono costruiti sui rendimenti passati dell’indice di riferimento, quindi non sono previsioni.
Per l’ETF azionario la tabella è in dollari, perché la classe è denominata in USD. Su un investimento di 10.000 dollari:
Scenario
Dopo 1 anno
Rendimento annuo
Dopo 5 anni
Rendimento annuo
Stress
7.600 $
-24,0%
3.970 $
-16,9%
Sfavorevole
7.950 $
-20,5%
12.190 $
4,0%
Moderato
11.470 $
14,7%
17.080 $
11,3%
Favorevole
15.410 $
54,1%
20.280 $
15,2%
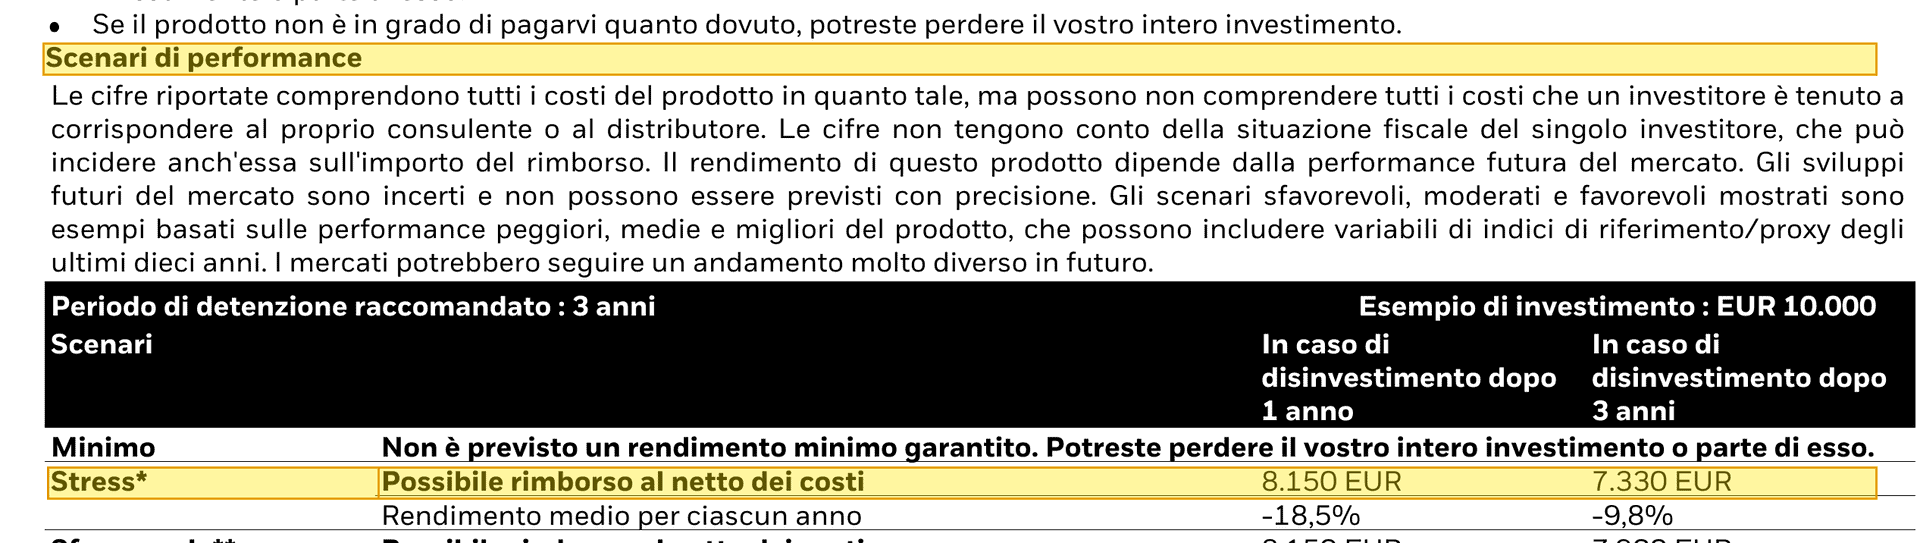
Per l’ETF obbligazionario la tabella è in euro, su 10.000 euro, con orizzonte di 3 anni:
Scenario
Dopo 1 anno
Rendimento annuo
Dopo 3 anni
Rendimento annuo
Stress
8.150 €
-18,5%
7.330 €
-9,8%
Sfavorevole
8.150 €
-18,5%
7.900 €
-7,6%
Moderato
10.070 €
0,7%
10.240 €
0,8%
Favorevole
11.180 €
11,8%
11.280 €
4,1%
Il dato che colpisce di più è quello dello stress dei titoli di Stato: -18,5% in un anno. Un ETF di obbligazioni governative perde valore quando salgono i tassi, e questo scenario lo mostra con un numero concreto.
Il KID precisa anche che il minimo scenario può far perdere tutto o parte dell’investimento, e che non c’è un rendimento minimo garantito. Lo scenario di stress è quello che il fondo può avere in condizioni di mercato estreme, non una stima del peggio possibile.
Passo 4: quanto costa davvero
Qui il KID diventa utile in modo concreto. Le tabelle dei costi sono separate in tre voci: costi di ingresso e uscita, costi correnti e costi di transazione. Per entrambi i prodotti l’ingresso e l’uscita sono a zero.
Per l’ETF azionario:
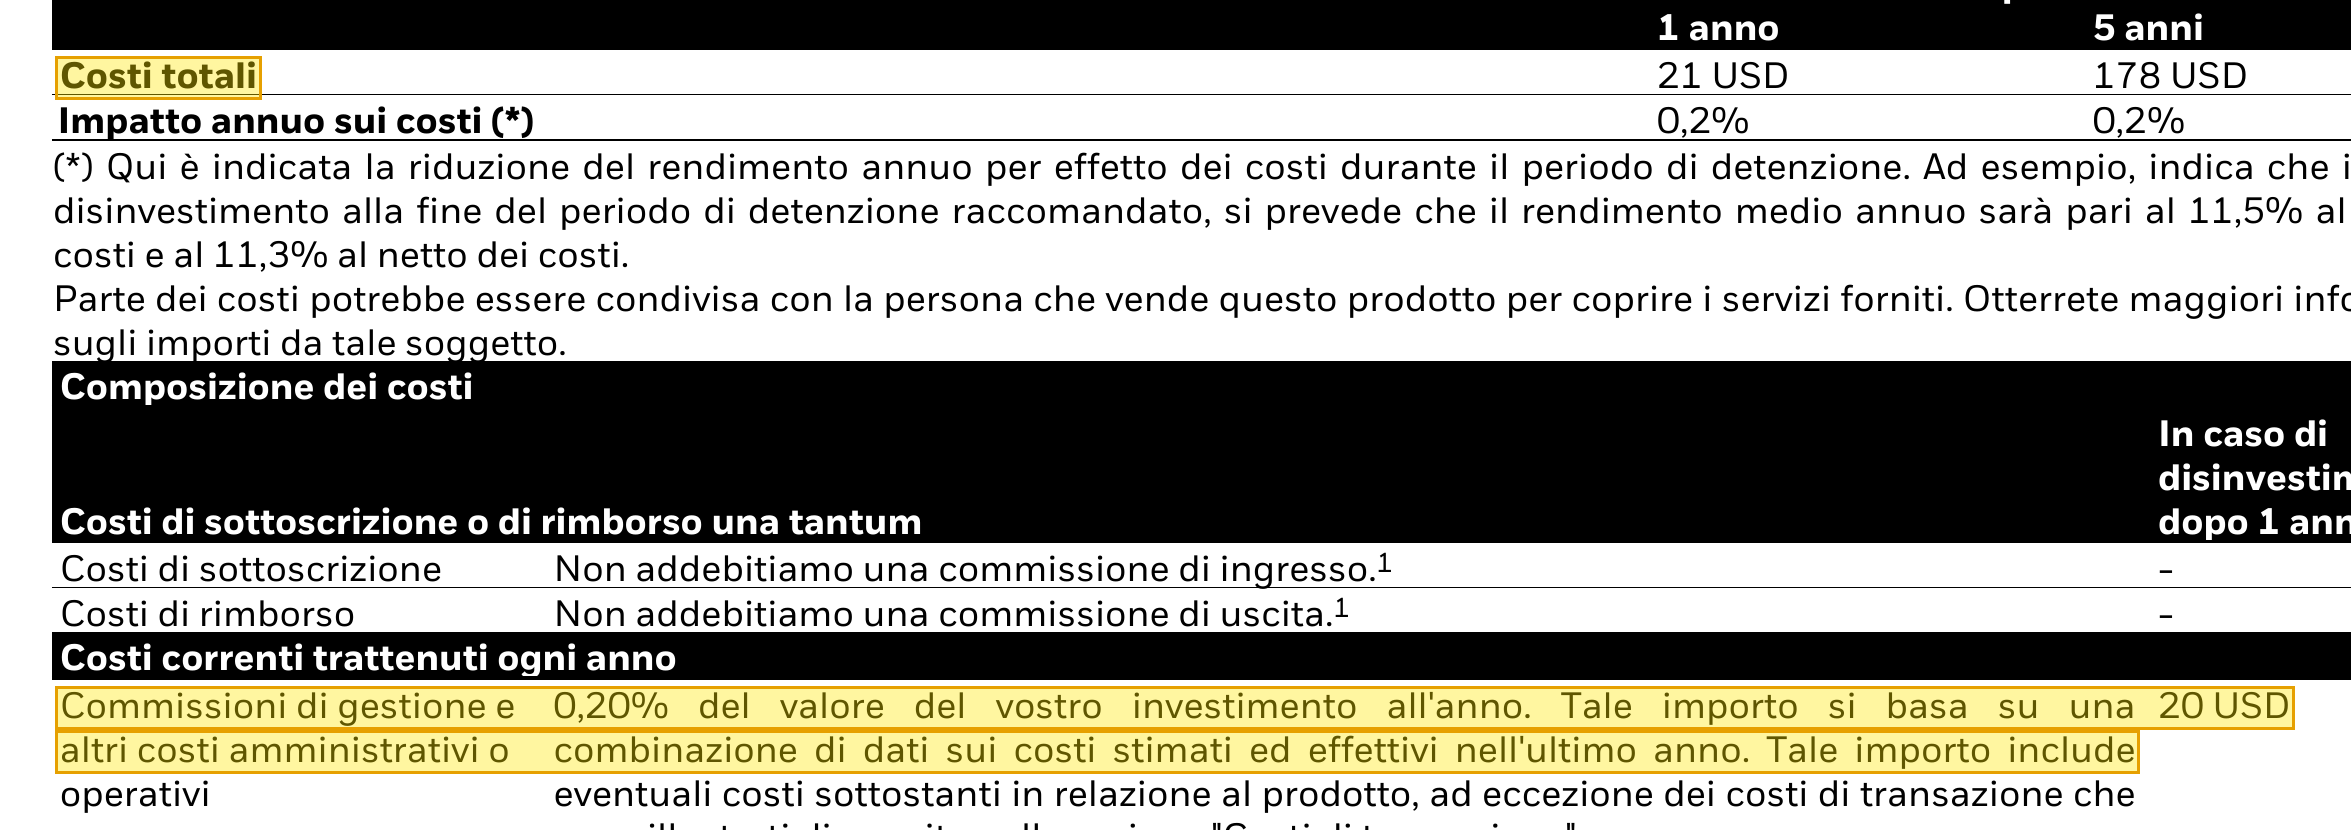
commissioni di gestione e amministrazione: 0,20% all’anno, cioè 20 dollari su 10.000
costi di transazione: 0,01% all’anno, cioè 1 dollaro
totale: 21 dollari dopo un anno e 178 dollari dopo cinque
Per l’ETF obbligazionario:
commissioni di gestione e amministrazione: 0,07% all’anno, cioè 7 euro su 10.000
costi di transazione: 0,01% all’anno, cioè 1 euro
totale: 8 euro dopo un anno e 24 euro dopo tre
La riga più utile è l’impatto annuo sui costi. Per l’ETF azionario è 0,2% all’anno sui cinque anni, mentre il rendimento medio annuo scende da 11,5% prima dei costi a 11,3% dopo. Il KID mostra la differenza in modo diretto, senza bisogno di calcoli.
Va notato che questi sono i costi del prodotto. Il KID non include le commissioni della banca o del broker per l’acquisto e la custodia, né eventuali imposte. Quelle vanno verificate separatamente, nel contratto del conto titoli.
Passo 5: cosa succede se il fornitore non paga
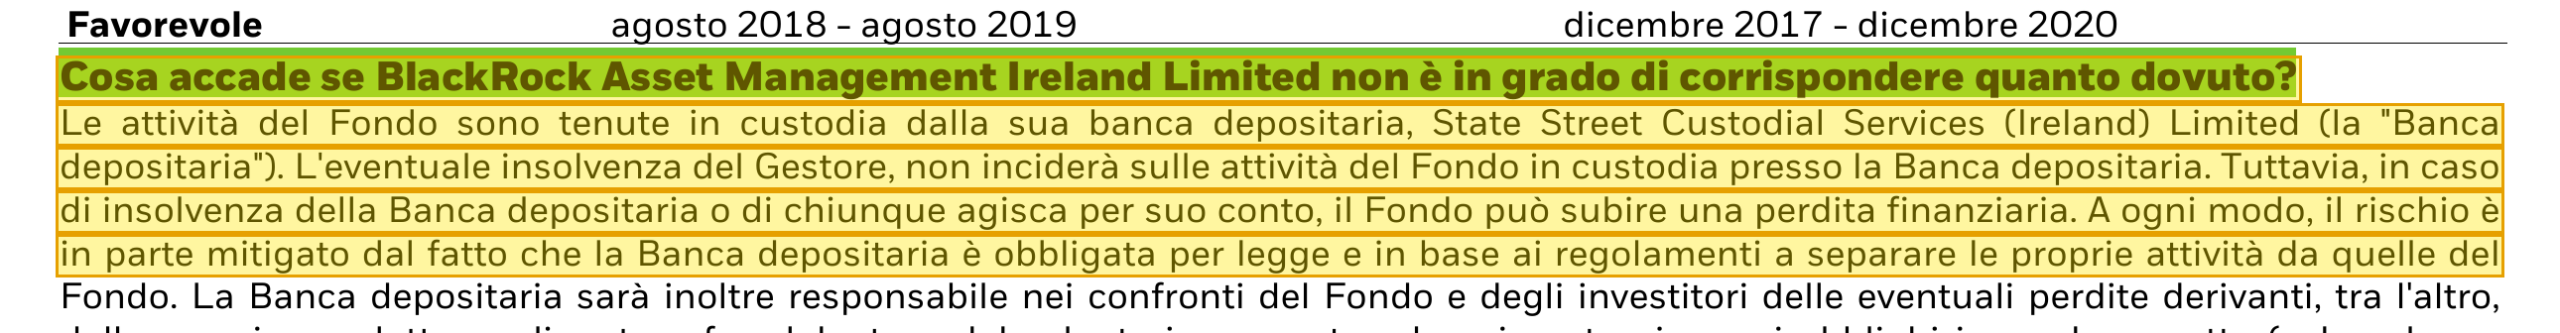
L’ultima parte rilevante del KID riguarda il rischio di controparte, cioè cosa succede se la società che gestisce il fondo fallisce. Per entrambi i prodotti il patrimonio è custodito presso una banca depositaria, State Street Custodial Services (Ireland) Limited, separato dai beni della società di gestione. Quindi il fallimento di BlackRock non dovrebbe toccare il fondo. Resta il rischio che fallisca il depositario, e in quel caso il KID precisa che il fondo potrebbe subire una perdita, anche se il depositario ha l’obbligo di tenere separati i suoi beni da quelli del fondo.
Il KID aggiunge che lo schema di tutela britannico, il Financial Services Compensation Scheme, non copre queste perdite. È un dettaglio tecnico, ma conviene conoscerlo: il Fondo di tutela dei depositi italiano protegge i conti bancari, non le quote di ETF.
Il confronto in una tabella
Voce
ETF azionario MSCI ACWI
ETF titoli di Stato euro
Indicatore di rischio
4 su 7
3 su 7
Periodo di detenzione raccomandato
5 anni
3 anni
Costi di ingresso e uscita
0%
0%
Costi correnti annui
0,20%
0,07%
Costi di transazione
0,01%
0,01%
Costi totali dopo il periodo raccomandato
178 $ su 10.000 $ in 5 anni
24 € su 10.000 € in 3 anni
Valuta del KID
USD
EUR
Le due colonne non sono in concorrenza tra loro. Sono due strumenti per due scopi diversi. Il KID serve a capire questo, non a scegliere il migliore.
Cosa il KID non riporta
Anche un KID completo lascia fuori alcune informazioni, quali:
Le tasse. Il KID non considera la fiscalità del singolo investitore. Gli scenari sono al lordo delle imposte italiane, che nel caso dei titoli di Stato e degli ETF cambiano il risultato netto.
Il rischio di cambio per chi investe in euro. L’indicatore di rischio non lo include: per l’ETF azionario in dollari il rendimento in euro dipende anche dal tasso di cambio, come il KID stesso segnala.
I rischi meno ovvi. Il KID elenca solo i rischi più rilevanti e rimanda al prospetto per gli altri, come quelli di liquidità o, nei fondi sintetici, di controparte.
Il KID descrive il prodotto, non chi lo compra. Il giudizio su quanto sia adatto a noi resta da fare con i propri obiettivi davanti.
Stefano Gennari è laureato con lode in Finanza presso l’Università di Bologna. Ha lavorato per Deutsche Bank, Reply e Deloitte, maturando esperienza nel mondo bancario e della consulenza, con un focus particolare sul Credit e Market Risk.
Da sempre investitore e appassionato di mercati finanziari, ama approfondire le dinamiche economiche, analizzare le opportunità di mercato e sperimentare nuove strategie di investimento.
Grande appassionato di tecnologia e programmazione, soprattutto in Python, si diverte a combinare finanza e analisi quantitativa per sviluppare modelli e strumenti di analisi.
Quando non è impegnato tra mercati, numeri e righe di codice, ama dedicarsi a un'altra sua grande passione: il pianoforte.
Qui troverai la sua rubrica "Vil denaro e dintorni".
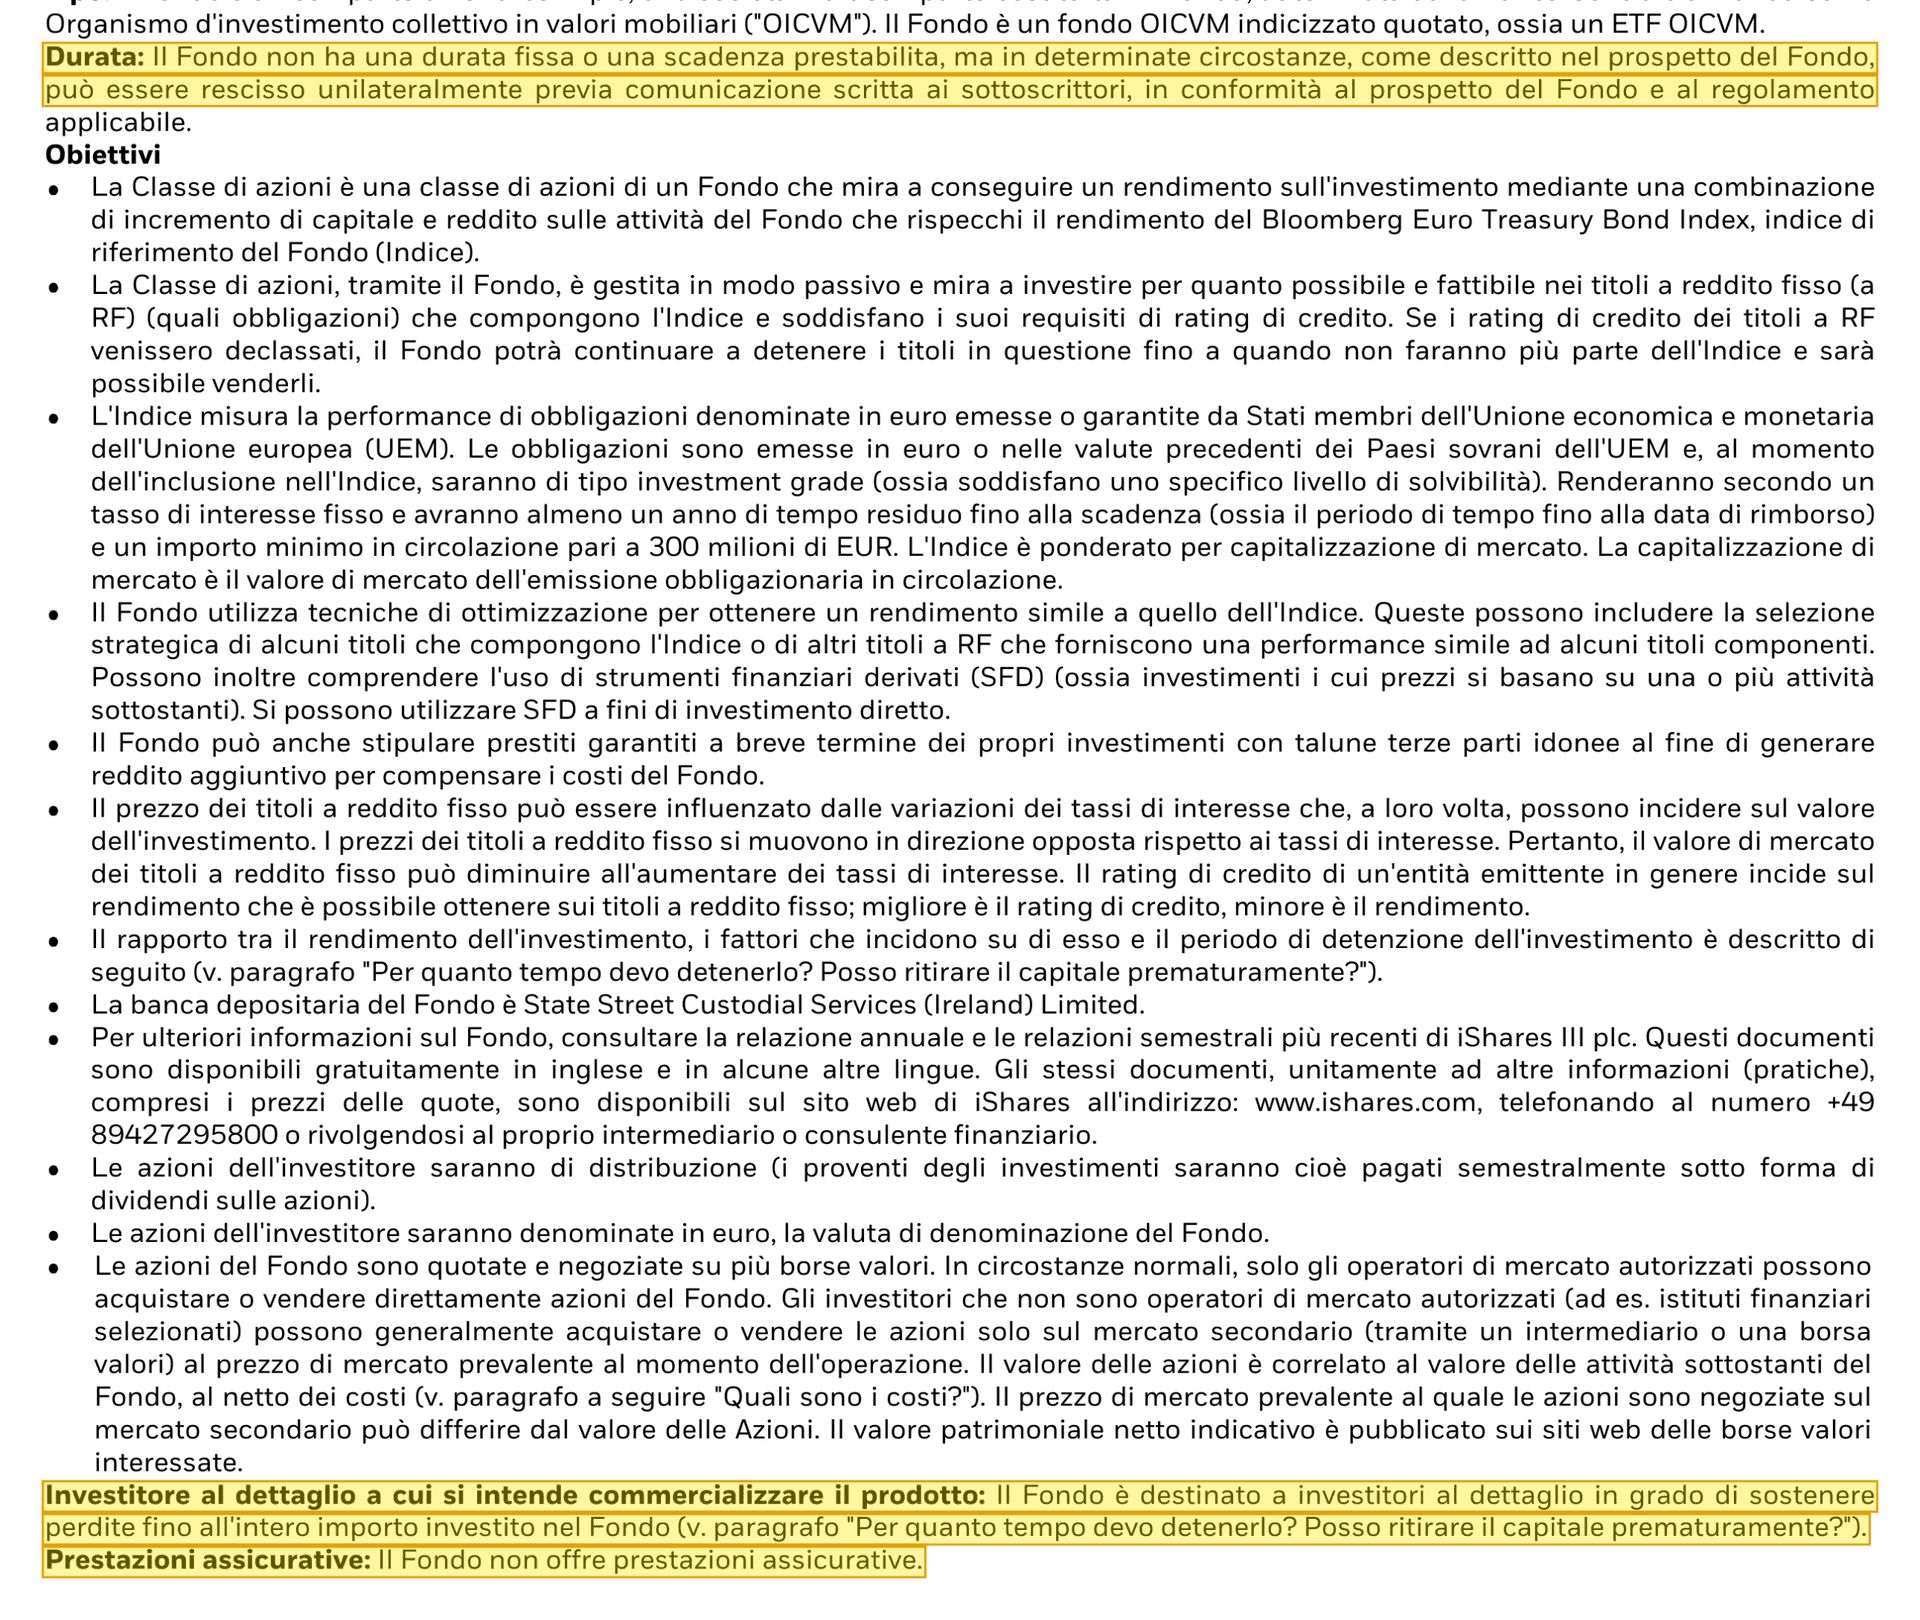 La prima pagina dice che tipo di prodotto è e a chi è destinato. Per entrambi troviamo la stessa informazione: sono fondi UCITS quotati, cioè ETF, e non hanno alcuna garanzia. Il KID ricorda che il fondo non offre prestazioni assicurative, quindi nessuna protezione del capitale. È una riga che conviene leggere con attenzione, perché la parola “garantito” compare spesso nella pubblicità di altri prodotti.