Quando investiamo i nostri risparmi, siamo abituati a controllare soprattutto quanto stiamo guadagnando o perdendo. Molto meno spesso ci chiediamo quanto stiamo pagando per investire.
Eppure, una parte dei rendimenti viene assorbita dalle commissioni. Il problema è che queste spese non sempre sono evidenti: spesso vengono sottratte direttamente dal patrimonio dei fondi, senza comparire come un addebito separato sul conto corrente. Una differenza dell’1% annuo può sembrare trascurabile. Su un investimento mantenuto per dieci o vent’anni, però, può tradursi in migliaia di euro.Quali commissioni paghiamo quando investiamo?
Quando acquistiamo un fondo comune o un ETF possiamo sostenere diversi tipi di spese:- Le commissioni d’ingresso vengono applicate al momento dell’investimento: con una commissione del 2%, su 10.000 euro ne investiremmo effettivamente soltanto 9.800.
- I costi ricorrenti sono invece le spese annuali di gestione e amministrazione. Vengono normalmente sottratti direttamente dal patrimonio del fondo e sono quindi già incorporati nel valore delle quote.
- Esistono inoltre i costi di transazione, sostenuti dal fondo quando acquista o vende titoli, e le eventuali commissioni di performance, previste da alcuni prodotti al raggiungimento di determinati risultati.
Fondi attivi ed ETF: qual è la differenza?
Un fondo comune raccoglie il capitale di numerosi investitori e lo utilizza per acquistare un portafoglio di strumenti finanziari. Nei fondi a gestione attiva, i gestori selezionano i titoli sulla base delle proprie analisi, cercando di ottenere risultati migliori rispetto al mercato di riferimento, chiamato benchmark. Gli ETF a gestione passiva, invece, cercano di replicare un indice di mercato, senza dover selezionare attivamente le società ritenute migliori. Questa differenza si riflette generalmente nei costi: molti ETF azionari globali presentano spese annuali inferiori allo 0,30%, mentre i fondi attivi possono avere commissioni sensibilmente superiori.Un esempio concreto
Per rendere il confronto il più possibile omogeneo, prendiamo come riferimento l’MSCI All Country World Index (ACWI), un indice che rappresenta le principali società quotate dei mercati sviluppati ed emergenti. Immaginiamo di investire 20.000 euro nel mercato azionario globale, scegliendo tra due strumenti. Il primo è un ETF passivo: State Street SPDR MSCI All Country World UCITS ETF (Acc), (ISIN IE00B44Z5B48). Questo ETF replica l’MSCI ACWI e reinveste automaticamente i dividendi. Il KID ufficiale del 19 febbraio 2026 riporta costi annui di gestione e amministrazione dello 0,12% e nessuna commissione di ingresso o uscita applicata dal prodotto, come di norma per questi strumenti. Il secondo è un fondo attivo: Fidelity Funds – Global Focus Fund, classe Y-ACC-EUR, (ISIN LU0933613696). Anche questo fondo utilizza l’MSCI ACWI come benchmark, ma il gestore seleziona attivamente i titoli in portafoglio, cercando di ottenere risultati superiori all’indice. Per il confronto abbiamo scelto una classe a costi contenuti, destinata anche agli investitori retail. Il KID del 16 ottobre 2026 riporta spese annue di gestione e amministrazione dell’1,06%, costi di transazione stimati dello 0,27% e nessuna commissione d’ingresso, uscita o performance del prodotto. Il totale delle componenti annue riportate è quindi dell’1,33%, contro lo 0,12% dell’ETF. Un aspetto spesso sottovalutato è che uno stesso fondo può essere disponibile in diverse classi di quote, con una strategia d’investimento sostanzialmente identica ma costi differenti. Alcune classi sono riservate agli investitori istituzionali, altre sono destinate anche ai piccoli risparmiatori, eventualmente con requisiti specifici. Nel nostro esempio abbiamo scelto una classe retail a costi contenuti, ma non è detto che sia quella proposta dalla propria banca o dal consulente finanziario. La classe effettivamente distribuita potrebbe prevedere commissioni superiori, anche in funzione degli accordi commerciali con l’intermediario. Prima di sottoscrivere un fondo è quindi utile verificare l’ISIN della classe proposta e chiedere se ne esistano altre meno costose effettivamente accessibili.Quanto rimane dopo dieci anni?
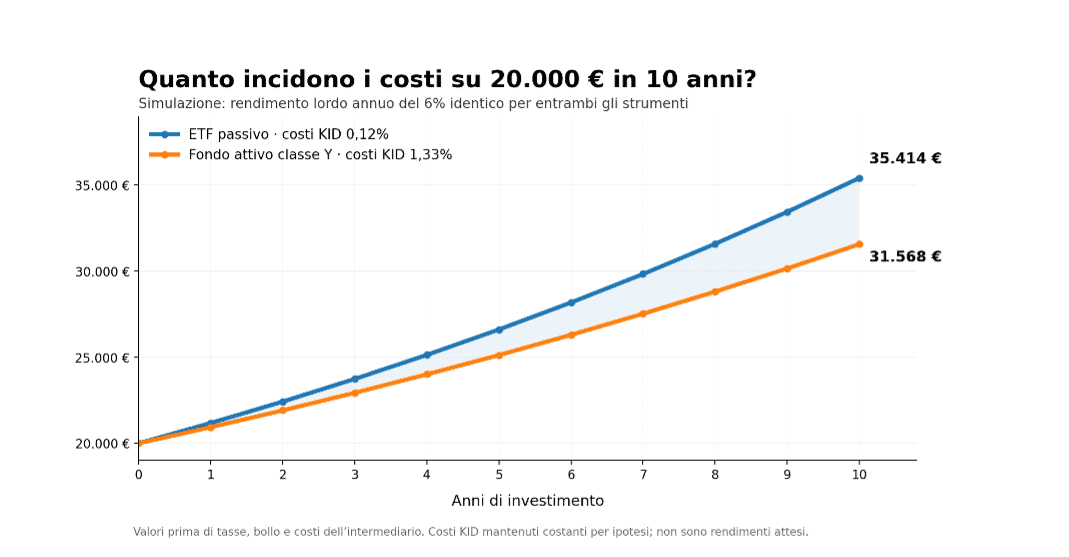
Immaginiamo che entrambi i prodotti ottengano lo stesso rendimento lordo del 6% annuo, prima delle commissioni. È un’ipotesi illustrativa, scelta per isolare l’effetto dei costi: nella realtà i rendimenti varieranno di anno in anno e il fondo attivo potrà ottenere risultati migliori o peggiori rispetto all’indice.| Caratteristica | ETF passivo | Fondo attivo |
|---|---|---|
| Capitale iniziale | 20.000 € | 20.000 € |
| Commissioni d’ingresso del prodotto | 0% | 0% |
| Gestione e amministrazione | 0,12% | 1,06% |
| Costi di transazione interni (KID) | 0,00% | 0,27% |
| Totale annuo considerato | 0,12% | 1,33% |
| Rendimento lordo ipotizzato | 6,00% | 6,00% |
| Valore del portafoglio | ETF passivo | Fondo attivo |
|---|---|---|
| Dopo 1 anno | 21.176 € | 20.934 € |
| Dopo 5 anni | 26.613 € | 25.127 € |
| Dopo 10 anni | 35.414 € | 31.568 € |
| Guadagno sui 20.000 € iniziali | +15.414 € | +11.568 € |
Come capire quanto stiamo pagando davvero?
Fortunatamente esistono due documenti che ogni investitore dovrebbe conoscere.- Il primo è il KID (Key Information Document), ovvero il documento contenente le informazioni chiave del prodotto. Prima dell’acquisto permette di conoscere le principali caratteristiche dell’investimento, i rischi e le diverse componenti di costo.
- Il secondo è il rendiconto annuale MiFID II dei costi e oneri, che la banca o l’intermediario deve mettere a disposizione del cliente.
In conclusione…
Un fondo attivo può seguire una strategia differente, assumere rischi diversi o riuscire a ottenere rendimenti superiori al mercato. Allo stesso modo, un ETF economico non è automaticamente un investimento sicuro: se il mercato azionario perde il 20%, anche un ETF che lo replica può registrare perdite simili. La consulenza finanziaria può offrire un valore concreto, aiutando a costruire un portafoglio coerente con i propri obiettivi e a gestire i rischi. Il problema non è pagare per investire, ma non sapere quanto stiamo pagando e cosa riceviamo in cambio. Per chi possiede già un portafoglio, un buon punto di partenza è recuperare il rendiconto annuale dei costi e verificare le classi dei fondi sottoscritti. In definitiva, non possiamo controllare i rendimenti futuri dei mercati, ma possiamo conoscere e confrontare i costi dei nostri investimenti. Ed è uno dei modi più semplici per evitare che una parte eccessiva dei guadagni venga assorbita dalle commissioni.Dati dei prodotti aggiornati al 3 novembre 2026. Le simulazioni hanno finalità illustrative e non costituiscono raccomandazioni personalizzate.
Simulazione con rendimento lordo costante del 6% annuo, senza versamenti aggiuntivi. Le percentuali dei costi provengono dai KID ufficiali e sono mantenute costanti per ipotesi; i costi effettivi futuri possono variare, soprattutto quelli di transazione. Sono esclusi tassazione, bollo ed eventuali costi dell’intermediario. Non si tratta di rendimenti storici né di previsioni.
Strumenti e documentazione ufficiale
- Banca d’Italia (2026) – I costi degli investimenti: un freno ai rendimenti
- Banca d’Italia (2024) – Quanto costa la gestione degli investimenti
- ESMA (2026) – Costs and Performance of EU Retail Investment Products – Rapporto 2025
- State Street – ETF SPDR MSCI ACWI, ISIN IE00B44Z5B48
- Fidelity – KID Global Focus Fund Y-ACC-EUR, ISIN LU0933613696